
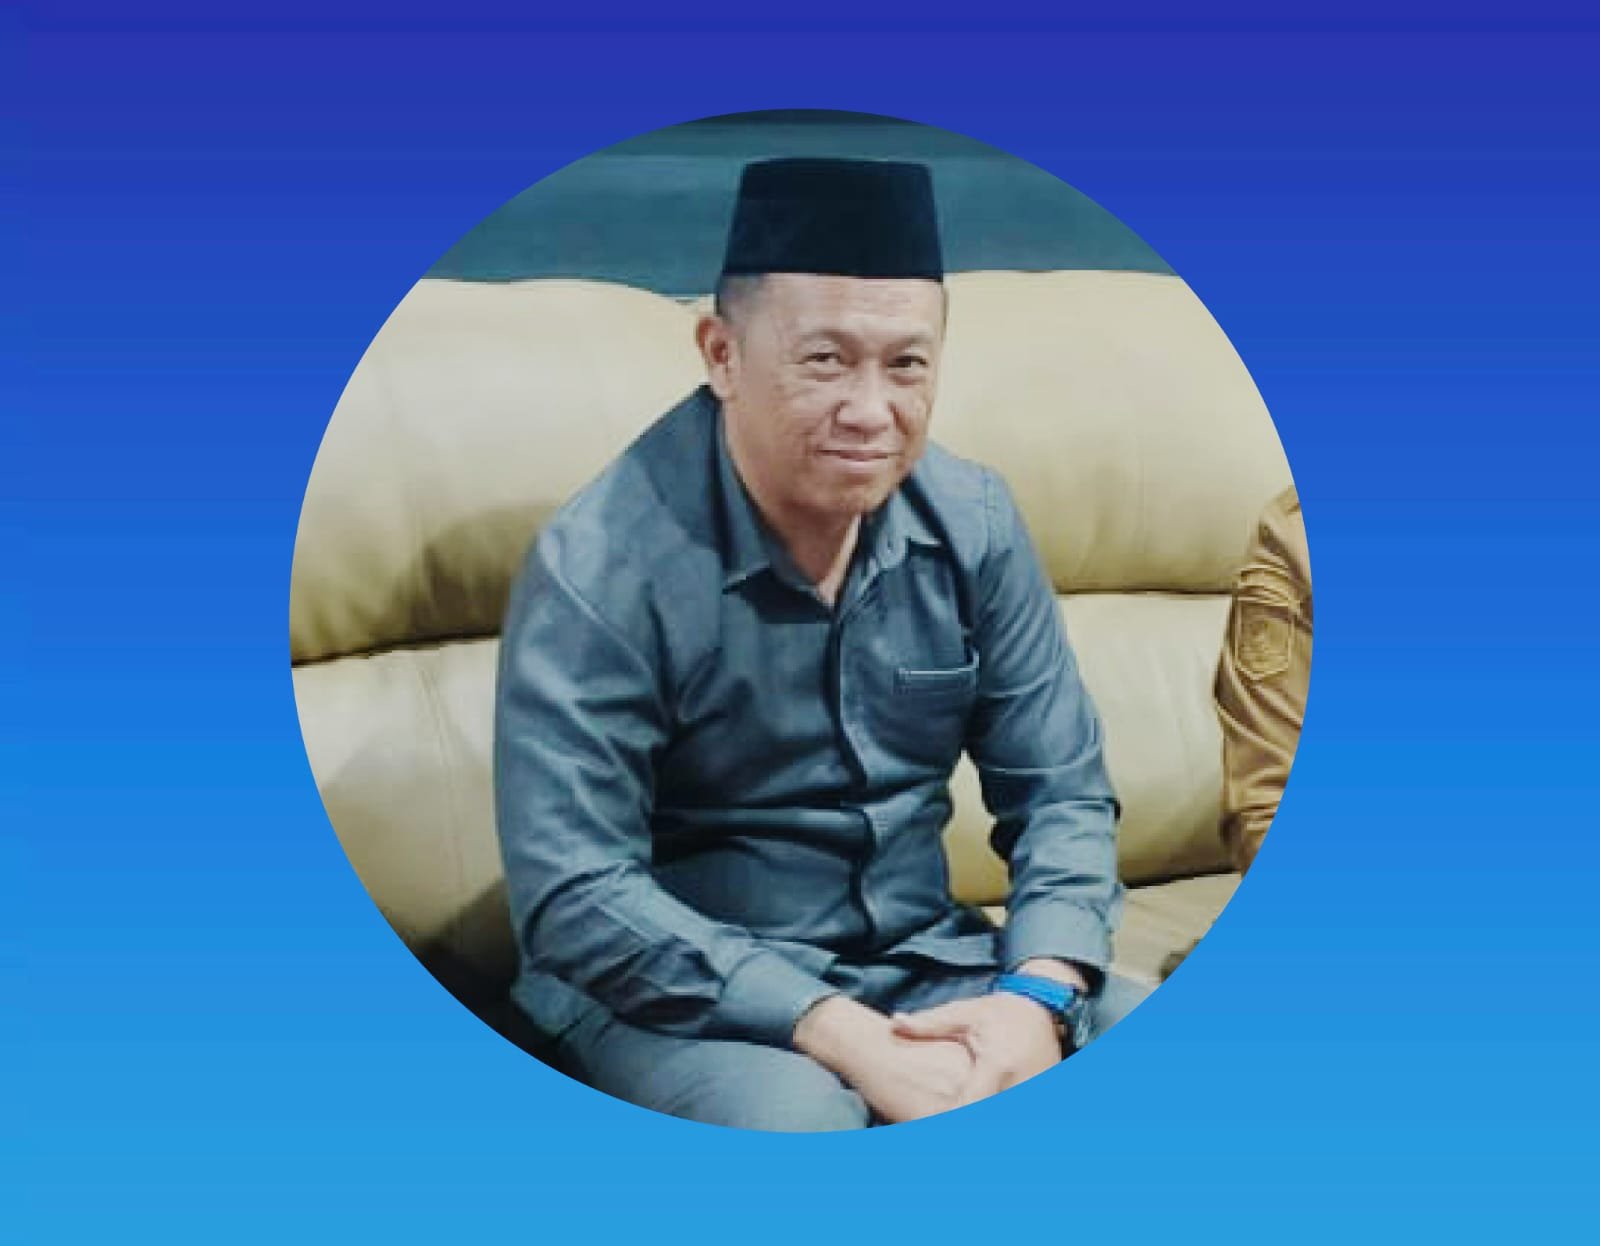
Wakil Ketua II DPRD Murung Raya, H. Johansyah
PURUK CAHU — LENTERAKALIMANTAN.NET-
Dewan Perwakilan Rakyat Daerah (DPRD) Kabupaten Murung Raya meminta seluruh pengelola anggaran pemerintah daerah meningkatkan kehati-hatian serta menjaga integritas dalam mengoperasikan dana publik. Di era digital, pengawasan masyarakat dinilai makin masif melalui kanal pesan instan.
Wakil Ketua II DPRD Murung Raya, H. Johansyah, menegaskan kejujuran dan transparansi merupakan pondasi utama setiap pejabat publik. Pengawasan terhadap kinerja pemerintah kini tidak lagi terbatas pada audit formal berkala, melainkan terjadi secara berkesinambungan melalui peran aktif warga.
“Periksa diri sebelum diperiksa, itu merupakan sebuah keharusan untuk mengontrol diri,” kata Johansyah saat memberikan peringatan kepada jajaran pemerintah daerah di Puruk Cahu, Jumat (02/10/26)
Menurut Johansyah, keterbukaan publik adalah cerminan kejujuran seorang pemimpin pemegang amanah rakyat. Imbauan ini ditujukan kepada seluruh Organisasi Perangkat Daerah (OPD), instansi pemerintah, kecamatan, kelurahan, hingga tingkat pemerintahan desa tanpa terkecuali.
Ia mengungkapkan, sekitar 70 persen laporan masyarakat terkait dugaan penyimpangan anggaran yang masuk ke Aparat Penegak Hukum (APH) maupun Aparat Pengawasan Intern Pemerintah (APIP) kini disampaikan melalui platform digital seperti WhatsApp dan Messenger.
“Apalagi di saat kita dipercaya sebagai pengelola anggaran. Seandainya hari ini kita tidak diperiksa, tetapi besok atau lusa tim audit bisa saja berkunjung ke setiap kecamatan, kelurahan, dan desa-desa, terkadang tanpa kita ketahui bahwa kita sedang diawasi,” tutur legislator senior tersebut.
Johansyah menambahkan, jika pengemban amanah bekerja bersih, jujur dalam pelayanan, serta menolak prinsip Kolusi, Korupsi, dan Nepotisme (KKN), masyarakat tidak akan memiliki alasan untuk melaporkan kinerja yang dianggap melenceng dari petunjuk teknis.
Terkait keberanian warga dalam melapor, Johansyah mengingatkan pelapor mendapat jaminan kerahasiaan dan perlindungan hukum dari negara. Skema perlindungan ini diatur dalam Undang-Undang Nomor 31 Tahun 2014 tentang Perubahan atas UU Nomor 13 Tahun 2006 tentang Perlindungan Saksi dan Korban, serta UU Nomor 31 Tahun 1999 jo UU Nomor 20 Tahun 2001 tentang Pemberantasan Tindak Pidana Korupsi.
Proses pengawasan dan audit oleh pihak berwenang juga dipastikan tidak sekadar menyasar aspek administratif seperti Surat Pertanggungjawaban (SPJ) dan Laporan Keterangan Pertanggungjawaban (LKPJ). Tim pemeriksa akan meneliti secara rinci hingga ke Rencana Anggaran Biaya (RAB) perencanaan, kesesuaian volume pekerjaan, bukti fisik di lapangan, hingga asas manfaatnya bagi masyarakat.
Titik krusial audit terletak pada sinkronisasi antara penetapan anggaran dan realisasi belanja barang maupun jasa di lapangan.
“Dengan tegas namun tidak mengurangi rasa hormat, kami sampaikan agar setiap OPD meningkatkan kehati-hatian agar tidak salah guna dan salah sasaran dalam pengelolaan anggaran,” ujar Johansyah.